Brasileiros e descendentes que vivem no Paraguai estão entre os clientes afetados pela interrupção das operações do Ueno Bank, o banco digital cuja quebra levou o presidente Santiago Peña a renunciar nesta quinta-feira (5). Para uma análise de economia, o risco de contágio para o sistema financeiro brasileiro é baixo, mas a crise pode afetar o comércio e os investimentos de empresas do Brasil no país vizinho.
O que contam os clientes brasileiros
- Quem ficou preso: segundo relatos colhidos pela reportagem, quem dependia só do Ueno enfrenta dificuldade para movimentar dinheiro; quem tinha contas em outros bancos conseguiu reduzir o impacto.
- Casos relatados: uma jovem paraguaia, filha de brasileiro, diz ter transferido o dinheiro para outro banco ao ouvir rumores sobre o Ueno; a mãe e a irmã mantiveram os recursos na instituição e ficaram com os valores bloqueados. Um engenheiro de software carioca que mora no país há três anos diz que o saldo voltou a aparecer no aplicativo na quarta-feira (4), mas que ainda aguardava poder movimentar o dinheiro.
- Por que atraía: um dos entrevistados afirma que a rapidez para abrir conta, sem necessidade de comprovar a origem do dinheiro, atraía estrangeiros, entre eles imigrantes do Brasil. É a visão de um cliente, não uma conclusão das autoridades.
O que a crise já provocou
- Banco: o Banco Central do Paraguai interveio após considerar o Ueno insolvente; contas e investimentos foram bloqueados.
- Prisões: oito executivos ou ex-executivos do banco estão em prisão preventiva. Estar preso não significa condenação.
- Autoridade monetária: o presidente e mais dois diretores do Banco Central paraguaio renunciaram.
- Política: a crise desencadeou o processo de impeachment e a renúncia de Peña, em acompanhamento na matéria principal do portal sobre o caso.
O risco para o Brasil, segundo a análise
A colunista de economia e negócios Lucinda Pinto avalia que a crise tem baixo potencial de contágio para os bancos brasileiros, porque não há, até o momento, evidências públicas de exposições interbancárias capazes de transmitir o problema, e porque a supervisão do Banco Central do Brasil é mais consolidada. É uma avaliação de análise, não uma conclusão oficial.
- Comércio: entre janeiro e setembro de 2026, a corrente de comércio entre os dois países foi de US$ 5,84 bilhões: cerca de US$ 3,19 bilhões em exportações brasileiras e US$ 2,65 bilhões em importações, com superávit brasileiro de cerca de US$ 540 milhões.
- Onde está o risco: uma crise prolongada pode reduzir a demanda por produtos brasileiros, dificultar pagamentos e afetar empresas com operações no Paraguai, em setores como autopeças, têxteis e manufaturados; para a análise, o impacto tende a ser localizado.
- Antes da crise: em maio de 2026, segundo o FMI, os bancos paraguaios tinham índice de capital regulatório de 17,3%, acima do mínimo de 12%, e inadimplência de 2,6%. O Fundo já recomendava reforçar a supervisão e acompanhar a expansão acelerada do crédito ao consumidor.
- Moedas: o sistema paraguaio é multimoeda, com depósitos e créditos em guaranis e em dólares, o que exige atenção extra à liquidez e ao câmbio em momentos de instabilidade.
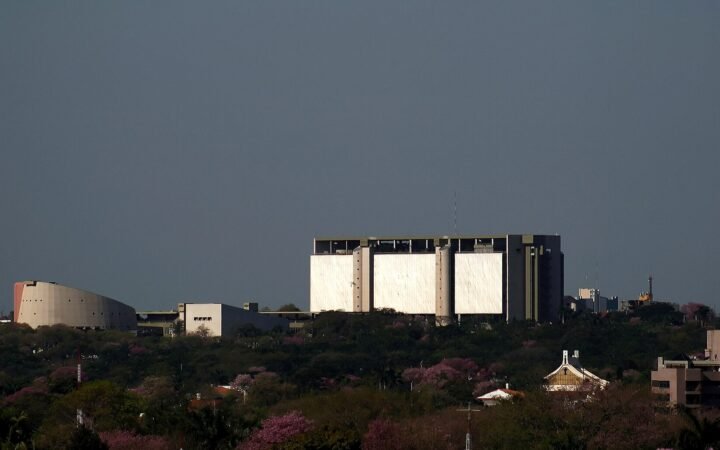
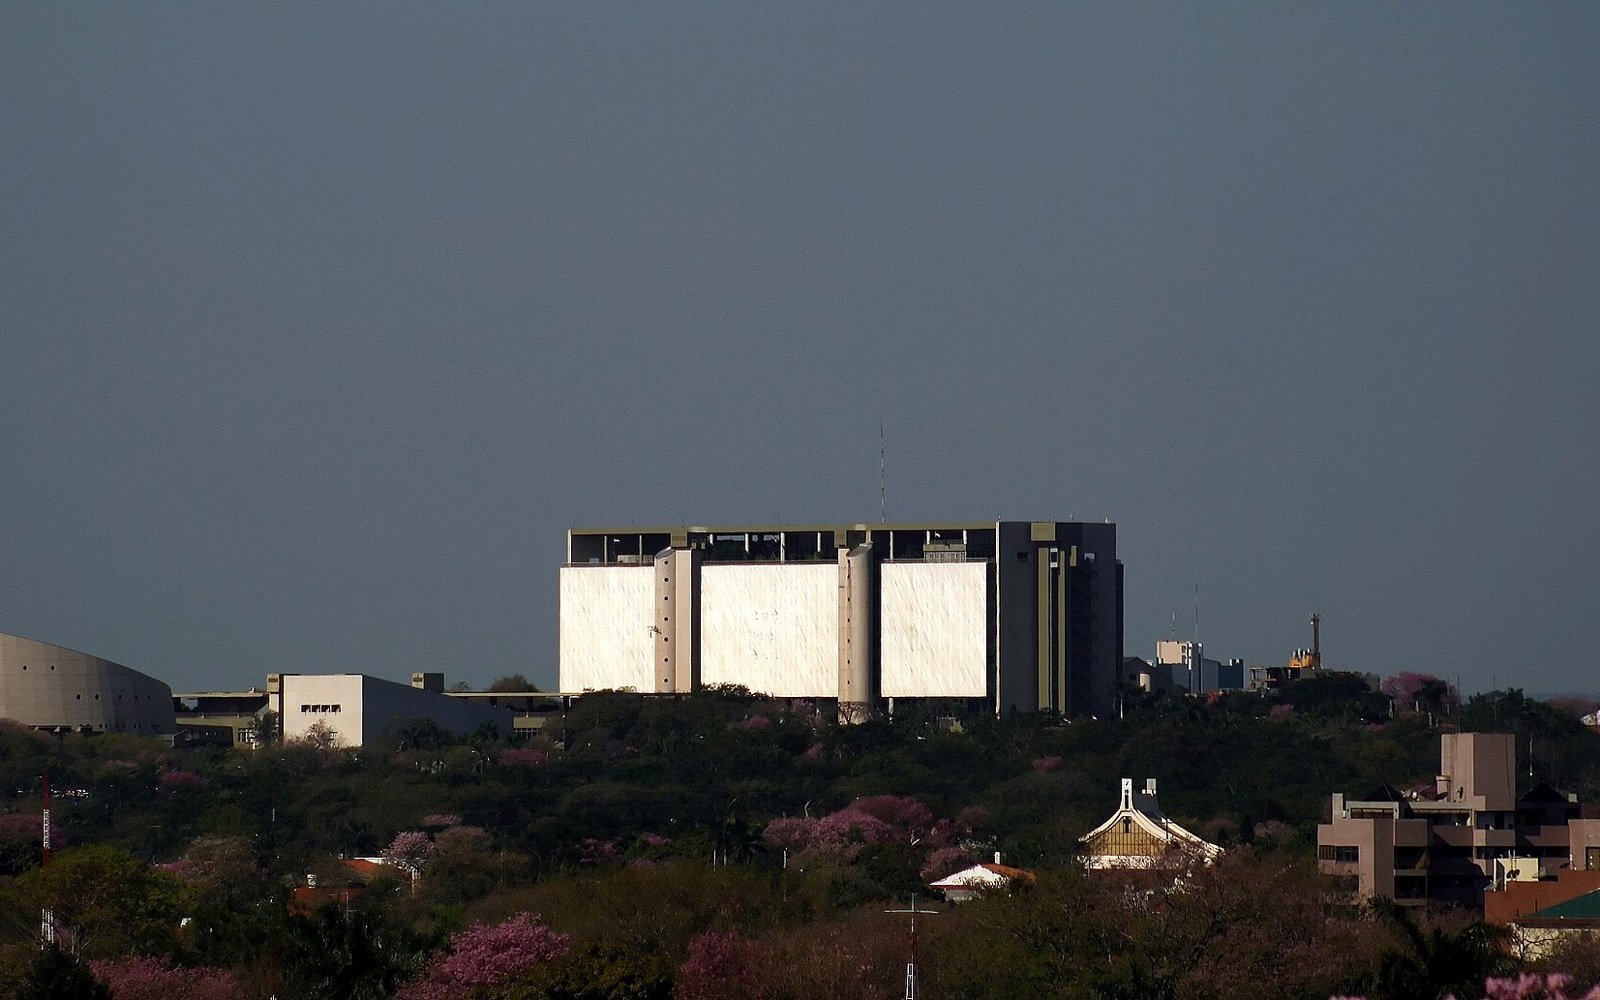
Foto de arquivo (2009) da sede do Banco Central do Paraguai; a imagem não registra a crise atual.