A liquidação extrajudicial do Banco Master, decretada em 18 de novembro de 2025, deixou uma conta estimada em R$ 76,1 bilhões um ano depois, distribuída entre o Fundo Garantidor de Créditos (FGC), o BRB, fundos de previdência de Estados e municípios e empresas que aplicaram em títulos do grupo. Os valores são estimativas reunidas em levantamento publicado nesta quarta-feira (18), e a conta ainda pode crescer.
Quem arcou com o quê
- FGC: o impacto combinado das garantias e da assistência financeira ao conglomerado chegou a R$ 57,4 bilhões, em valores arredondados, dos quais o fundo já desembolsou R$ 54,8 bilhões para ressarcir investidores de CDBs e outros produtos cobertos. As quatro instituições liquidadas em novembro levaram a provisões de R$ 40,6 bilhões no balanço de 2025; a liquidação posterior da Will Financeira e do Banco Pleno ampliou a necessidade de recursos.
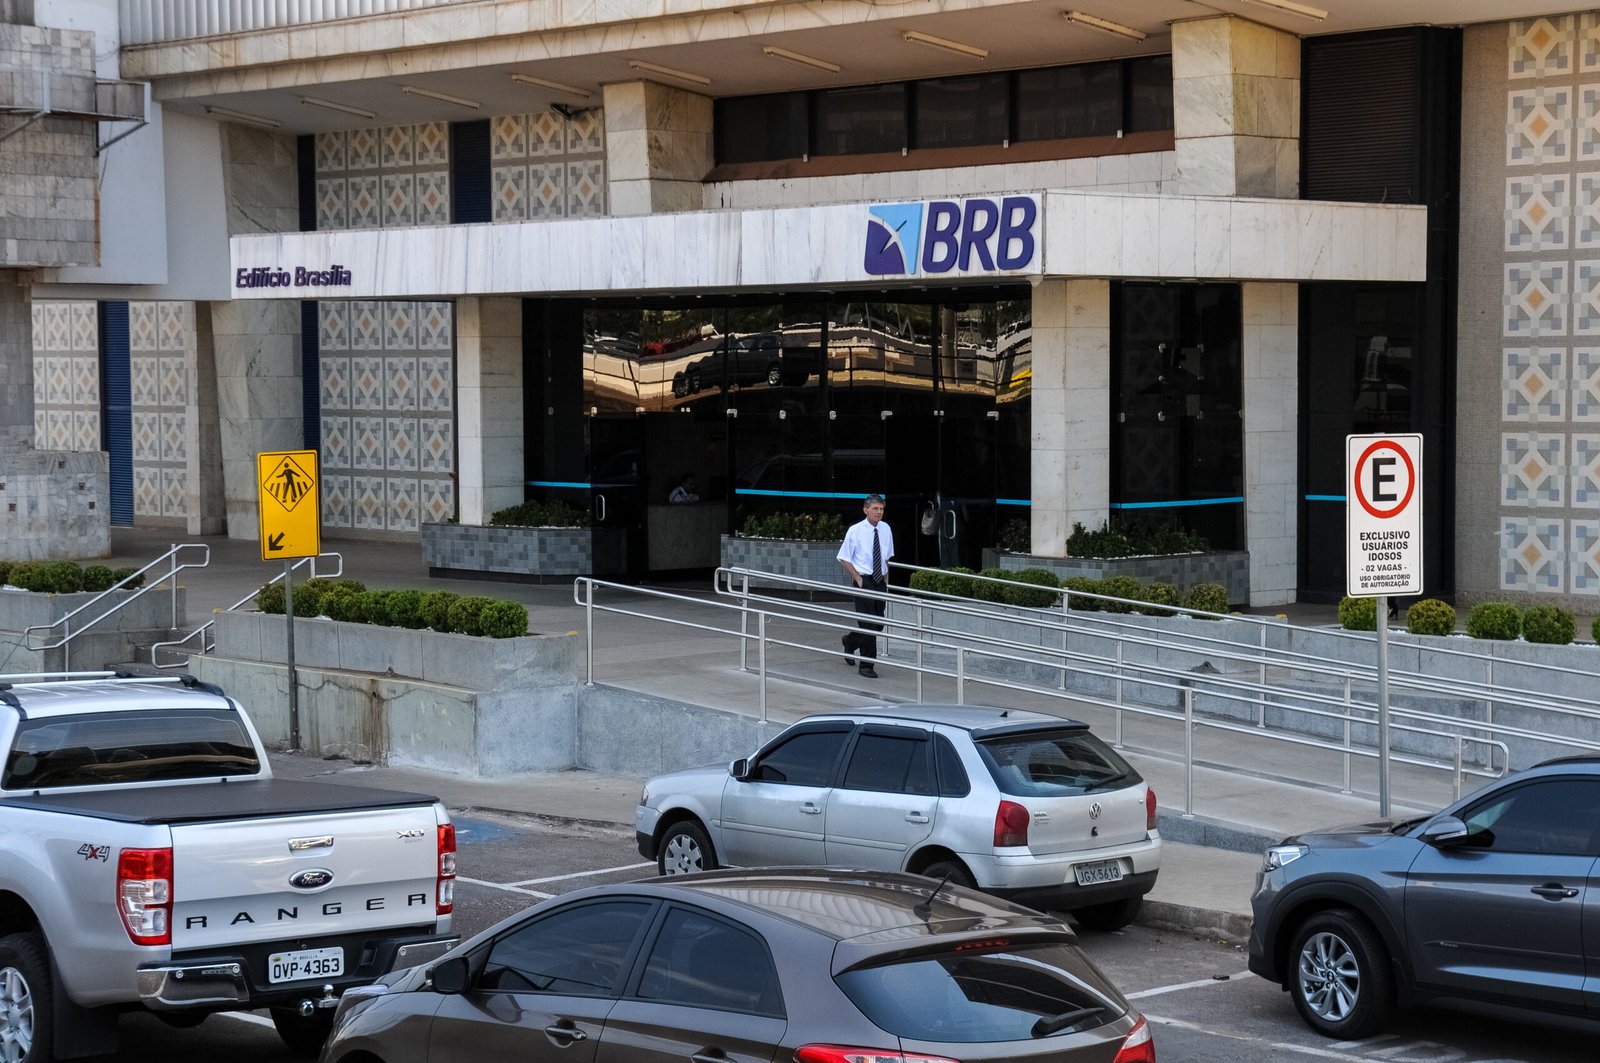
- BRB: o Banco de Brasília comprou carteiras de crédito do Master e estimou em R$ 8,8 bilhões os recursos para fazer frente a possíveis perdas. O episódio levou à prisão do ex-presidente do banco Paulo Henrique Costa e à necessidade de capitalização.
- Fundos de previdência (RPPS): as perdas estimadas somam R$ 3,2 bilhões, o que cria incertezas sobre obrigações previdenciárias de longo prazo.
- Empresas: prejuízos estimados em R$ 2,4 bilhões. Entre os valores conhecidos: Ambipar (R$ 1,2 bilhão em pré-precatórios ligados a fundos do grupo e R$ 247 milhões no Banco Pleno), Oncoclínicas (R$ 433 milhões em CDBs do Letsbank), Cedae (cerca de R$ 220 milhões), Dia (perda de R$ 166,6 milhões) e Emae (R$ 140 milhões).
- Fictor: pediu recuperação judicial, com dívidas de R$ 4,3 bilhões, embora nem todo o valor tenha relação direta com o Master; a empresa afirma que a situação se agravou depois da tentativa de compra do banco.
O tamanho do banco e como o balanço foi inflado
No último balanço disponível no Banco Central, de junho de 2025, o Master informava ativos de R$ 91,2 bilhões e patrimônio líquido de R$ 8,8 bilhões. O levantamento descreve quatro mecanismos usados para inflar o balanço: carteiras de crédito falsas (a compra simulada de R$ 6 bilhões em empréstimos inexistentes, revendidos por R$ 12 bilhões ao BRB), fundos de fachada ligados ao grupo, créditos de carbono irregulares vinculados a terras públicas federais e a captação de CDBs com juros de até 140% do CDI, com a garantia do FGC como atrativo. São a descrição do levantamento sobre o que a investigação aponta; o caso segue em apuração e a defesa de Vorcaro nega irregularidade.
Reservas do FGC e o que pode vir
O patrimônio líquido do FGC caiu de R$ 140,4 bilhões, em 2024, para R$ 123,2 bilhões no fim de 2025, com déficit contábil de R$ 17,1 bilhões. Em março de 2026, os bancos associados anteciparam R$ 32,2 bilhões em contribuições futuras; no primeiro semestre, o fundo registrou superávit de R$ 1,8 bilhão e patrimônio de R$ 125,1 bilhões. A liquidez de R$ 115,9 bilhões em junho equivalia a 2,02% dos depósitos elegíveis, abaixo da meta de 2,5% do Conselho Monetário Nacional.
O banco Digimais, que adquiriu carteiras ligadas ao conglomerado, também enfrentou dificuldades, e novas perdas podem surgir conforme operações forem investigadas e ativos, avaliados.
Leia também: Caso Master completa um ano com Vorcaro preso e à espera de denúncia da PGR.